
خرید اقساطی خودرو یکی از روشهای رایج تأمین مالی برای متقاضیانی است که تمایل دارند بدون پرداخت یکجای مبلغ کامل، صاحب خودرو شوند. در مجموعه خودرو لیزینگ، امکان خرید اقساطی خودروهای داخلی و وارداتی با دورههای بازپرداخت ۲۴ و ۳۶ ماهه فراهم است.
پس از انتخاب خودرو، مدارک هویتی و شغلی متقاضی بررسی میشود تا وضعیت اعتباری، توان بازپرداخت، ارزش خودرو و نوع تضمین موردنیاز تعیین گردد. شرایط نهایی هر پرونده بر اساس مجموعهای از عوامل تعیین میشود و ثبت درخواست به تنهایی به معنای تصویب قطعی تسهیلات نیست.
خلاصه شرایط عمومی خرید اقساطی خودرو
شرایط کلی برای دریافت تسهیلات خرید اقساطی خودرو به شرح زیر است:
- دوره بازپرداخت: ۲۴ یا ۳۶ ماهه
- روش پرداخت اقساط: چک صیادی با سررسید حداکثر سهماهه
- انجام اعتبارسنجی و بررسی گردش حساب پیش از تصویب
- کارشناسی رسمی دادگستری برای تعیین ارزش خودرو
- ترهین خودرو یا تنظیم وکالت فروش به نفع شرکت لیزینگ
- صدور و تمدید بیمه با درج ذینفعی شرکت لیزینگ
- پذیرش خودروهای کارکرده از مدل سال ۱۳۹۵ به بعد
- حداکثر سن متقاضی: ۶۰ سال در زمان تشکیل پرونده
- پرداخت هزینههای کارشناسی، بیمه، دفترخانه و ترهین بر عهده متقاضی
ممکن است بسته به وضعیت هر متقاضی، نوع خودرو یا نتیجه اعتبارسنجی، مدارک یا تضمینهای تکمیلی نیز درخواست شود.
خرید اقساطی خودرو داخلی
برای خرید اقساطی خودرو داخلی، خودرو انتخابشده باید امکان کارشناسی رسمی، انتقال قانونی و ترهین یا ارائه وکالت فروش را داشته باشد.
ارزش خودرو توسط کارشناس رسمی دادگستری تعیین میشود و مبلغ تسهیلات بر پایه ارزش کارشناسی، سقف اعتباری و توان بازپرداخت متقاضی مشخص خواهد شد. بخشی از بهای خودرو باید توسط متقاضی تأمین شود و تسهیلات مصوب برای پرداخت مابقی مورد استفاده قرار میگیرد.
هر دو نوع خودرو صفرکیلومتر و کارکرده قابل بررسی هستند؛ برای خودروهای کارکرده، مدل باید از سال ۱۳۹۵ به بعد بوده و وضعیت فنی، اصالت و امکان ترهین آن توسط کارشناسان تأیید شود.
خرید اقساطی خودرو وارداتی
خرید اقساطی خودرو وارداتی نیز بر همان اصول اعتبارسنجی، کارشناسی رسمی و ارائه تضمین استوار است. تفاوت اصلی در ارزش کارشناسی خودرو و مبلغ تسهیلات موردنیاز است؛ چرا که ارزش خودروهای وارداتی بسته به مدل، سال ساخت، کارکرد و وضعیت بازار متفاوت است.
خودرو وارداتی باید دارای مدارک قابل استناد بوده و امکان انجام تشریفات قانونی قرارداد، بیمه، ترهین یا تنظیم وکالت فروش را داشته باشد.
دوره بازپرداخت اقساط خودرو
بازپرداخت ۲۴ ماهه
در این طرح، بازپرداخت بدهی طی دو سال انجام میشود. اگر سررسیدها سهماهه تنظیم شوند، متقاضی باید ۸ فقره چک صیادی ارائه دهد.
این گزینه برای افرادی مناسب است که توانایی پرداخت اقساط بالاتر در هر سررسید را دارند و میخواهند بدهی خود را سریعتر تسویه کنند.
بازپرداخت ۳۶ ماهه
در این طرح، بازپرداخت طی سه سال انجام میشود و تعداد چکهای موردنیاز (با سررسید سهماهه) ۱۲ فقره خواهد بود.
این گزینه برای متقاضیانی مناسبتر است که ترجیح میدهند مبلغ هر قسط را با توزیع آن در دوره طولانیتر مدیریت کنند. تصویب این طرح به وضعیت اعتباری، مبلغ تسهیلات و تأیید واحد اعتبارات بستگی دارد.
پرداخت اقساط با چک صیادی
بازپرداخت اقساط از طریق چک صیادی انجام میشود. چکها باید متعلق به حساب معتبر بوده و در سامانه صیاد ثبت و تأیید شده باشند. فاصله سررسید چکها حداکثر سه ماه خواهد بود.
اگر متقاضی هنگام عقد قرارداد چک کافی نداشته باشد، چکهای موجود دریافت میشود و برای بخش باقیمانده، تضمین موقت مورد تأیید شرکت اخذ خواهد شد. متقاضی موظف است چکهای جدید را پس از دریافت دستهچک، طبق برنامه قرارداد جایگزین کند.
وجود سابقه چک برگشتی یا بدهی بانکی میتواند بر نتیجه بررسی پرونده تأثیر منفی بگذارد.
مبلغ تسهیلات لیزینگ خودرو چگونه تعیین میشود؟
مبلغ تسهیلات برای همه متقاضیان یکسان نیست. عوامل مؤثر در تعیین آن عبارتاند از:
- قیمت و ارزش کارشناسی خودرو
- میزان پیشپرداخت متقاضی
- نوع خودرو (داخلی یا وارداتی) و وضعیت آن (صفر یا کارکرده)
- درآمد، وضعیت شغلی و گردش حساب بانکی
- سابقه بازپرداخت تعهدات مالی و رتبه اعتبارسنجی
- نوع ضمانت ارائهشده
- تصمیم واحد اعتبارات و مراجع تصویبکننده
پس از بررسی این موارد، مبلغ نهایی تسهیلات، تعداد اقساط و تضمینهای لازم به متقاضی اعلام میشود.
شرایط ضامن در لیزینگ خودرو
نوع ضمانت موردنیاز به مبلغ تسهیلات و وضعیت اعتباری متقاضی بستگی دارد:
| مبلغ تسهیلات | نوع ضمانت |
|---|---|
| تا ۷۰۰ میلیون تومان | امکان بررسی بدون ضامن |
| ۷۰۰ میلیون تا ۱.۵ میلیارد تومان | یک ضامن معتبر |
| ۱.۵ تا ۳ میلیارد تومان | دو ضامن معتبر |
| بیش از ۳ میلیارد تومان | ضمانتنامه بانکی، صندوق مورد تأیید یا وثیقه ملکی |
این دستهبندی چارچوب عمومی است و شرکت میتواند بر اساس نتیجه بررسی هر پرونده، تضمینهای تکمیلی درخواست کند.
ضامن معتبر چه شرایطی دارد؟
- مدارک هویتی معتبر
- درآمد قابل اثبات و گردش حساب قابل قبول
- نداشتن چک برگشتی مؤثر یا بدهی بانکی مشکلدار
- تأیید نتیجه اعتبارسنجی
- تناسب درآمد ضامن با مبلغ تعهد
تضمین خودرو تا پایان پرداخت اقساط
برای تضمین بازپرداخت اقساط، خودرو تا زمان تسویه کامل بدهی در رهن شرکت لیزینگ قرار میگیرد یا وکالت فروش رسمی به نفع شرکت تنظیم میشود.
روش تضمین با توجه به نوع خودرو، وضعیت سند، مبلغ تسهیلات و شرایط پرونده تعیین خواهد شد. قرار گرفتن خودرو در رهن یا تنظیم وکالت فروش به معنای فروش خودرو نیست؛ بلکه تضمینی برای اجرای تعهدات قرارداد است.
پس از پرداخت کامل اقساط و تسویه بدهی، مراحل خارج کردن خودرو از رهن یا پایان دادن به وکالت فروش مطابق مفاد قرارداد انجام میشود.
بیمه خودرو در دوره اقساط
خودروی موضوع قرارداد باید تا پایان دوره بازپرداخت، بیمه معتبر داشته باشد. بیمهنامه باید از شرکت بیمه مورد تأیید صادر شده و ذینفعی شرکت لیزینگ در آن درج شود.
متقاضی موظف است بیمه را در تمام مدت قرارداد تمدید کند. عدم تمدید بیمه، نقض تعهدات قراردادی محسوب میشود. هزینه صدور و تمدید بیمهنامه بر عهده متقاضی است.
مدارک لازم برای خرید اقساطی خودرو
مدارک صاحبان کسبوکار و مشاغل آزاد
۱. اصل و تصویر شناسنامه و کارت ملی ۲. جواز کسب یا مجوز فعالیت معتبر ۳. گزارش اعتبارسنجی با رتبه C3 یا بالاتر (صادرشده در یک ماه اخیر) ۴. اطلاعات سامانه ثنا و سخا ۵. گردش حساب فعال سهماهه ۶. اسناد درآمدی یا فعالیت شغلی (در صورت درخواست) ۷. مدارک ضامن یا وثیقه (بسته به مبلغ پرونده)
مدارک کارمندان دولتی و خصوصی
۱. اصل و تصویر شناسنامه و کارت ملی ۲. فیش حقوقی سه ماه اخیر ۳. گردش حساب سهماهه با واریز حقوق ۴. اطلاعات سامانه ثنا و سخا ۵. گزارش اعتبارسنجی ۶. حکم کارگزینی یا مدرک اشتغال (در صورت درخواست) ۷. مدارک ضامن یا تضمینهای تکمیلی (در صورت نیاز)
مراحل خرید اقساطی خودرو از خودرو لیزینگ
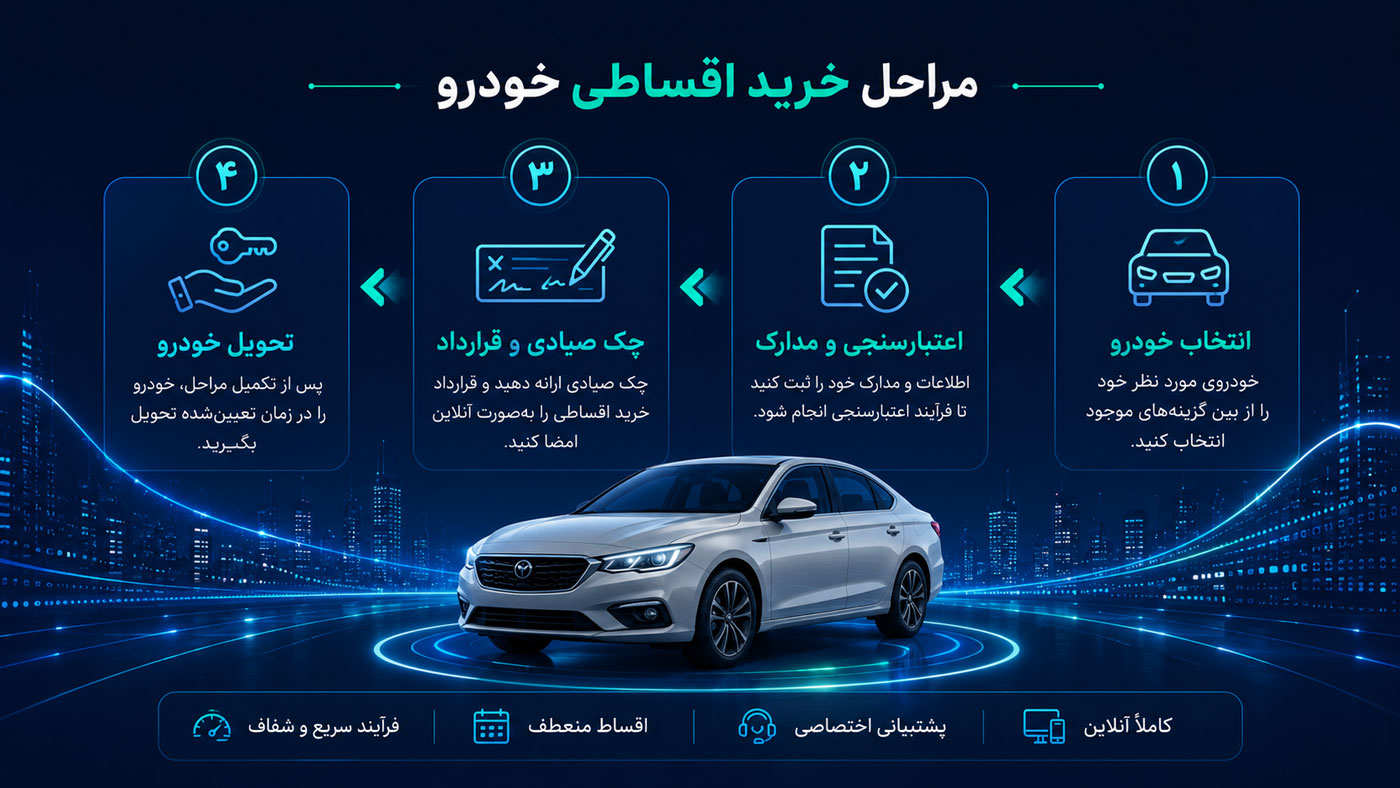
مرحله اول — انتخاب خودرو: خودرو داخلی یا وارداتی موردنظر با مشخصات کامل (قیمت، مدل، سال، کارکرد) انتخاب میشود.
مرحله دوم — ثبت درخواست اولیه: اطلاعات هویتی، شغلی، مبلغ پیشپرداخت و دوره بازپرداخت ثبت میشود.
مرحله سوم — بررسی اولیه توان بازپرداخت: درآمد، گردش حساب و تعهدات مالی متقاضی بهصورت اولیه ارزیابی میشود.
مرحله چهارم — تکمیل مدارک: متقاضی بر اساس نوع شغل، مدارک هویتی، شغلی، بانکی و اعتباری را ارائه میدهد.
مرحله پنجم — اعتبارسنجی: سوابق اعتباری متقاضی و ضامنان بررسی میشود.
مرحله ششم — کارشناسی خودرو: ارزش خودرو توسط کارشناس رسمی دادگستری تعیین میشود.
مرحله هفتم — تعیین شرایط نهایی: مبلغ تسهیلات، میزان آورده، دوره بازپرداخت، مبلغ چکها و نوع ضمانت مشخص میشود.
مرحله هشتم — ارائه چکهای صیادی: چکها مطابق تعداد و سررسیدهای قرارداد در سامانه صیاد ثبت و تحویل میشوند.
مرحله نهم — عقد قرارداد و تضمین: قرارداد امضا شده و اقدامات مربوط به ترهین، وکالت فروش و بیمه انجام میشود.
مرحله دهم — پرداخت و تحویل خودرو: پس از تکمیل تمام مراحل، پرداخت به فروشنده انجام و خودرو تحویل متقاضی میشود.
چه عواملی احتمال رد شدن پرونده را افزایش میدهند؟
- گردش حساب ضعیف یا نامتناسب با مبلغ اقساط
- درآمد غیرقابل اثبات
- چک برگشتی یا بدهی بانکی معوق
- رتبه اعتباری نامناسب
- ناقص بودن مدارک یا اطلاعات نادرست در فرم درخواست
- نداشتن جواز کسب معتبر (برای مشاغل آزاد)
- عدم امکان ارائه ضامن یا وثیقه موردنیاز
- پایین بودن ارزش کارشناسی خودرو یا وجود مشکل در سند
در بسیاری از موارد، افزایش پیشپرداخت، انتخاب خودروی ارزانتر یا ارائه تضمین قویتر میتواند شرایط پرونده را بهبود دهد.
چگونه احتمال تأیید درخواست را بالا ببریم؟
- گردش حساب منظم و فعال داشته باشید.
- از ثبت چک برگشتی یا ایجاد بدهی معوق پرهیز کنید.
- مدارک هویتی و شغلی را کامل و بدون نقص ارائه دهید.
- مبلغ اقساط را متناسب با درآمد واقعی خود انتخاب کنید.
- پیشپرداخت کافی در نظر بگیرید.
- ضامن واجد شرایط را از پیش شناسایی کنید.
- خودرویی انتخاب کنید که امکان کارشناسی و ترهین داشته باشد.
پرسشهای متداول درباره خرید اقساطی خودرو
خرید اقساطی خودرو شامل چه خودروهایی میشود؟ خودروهای داخلی و وارداتی مورد تأیید مجموعه. خودروهای کارکرده باید مدل سال ۱۳۹۵ به بعد باشند.
دوره بازپرداخت چند ماهه است؟ متقاضی میتواند از دوره ۲۴ یا ۳۶ ماهه استفاده کند.
اقساط چطور پرداخت میشوند؟ با چک صیادی و سررسیدهای حداکثر سهماهه.
برای طرح ۲۴ ماهه چند چک لازم است؟ با سررسید سهماهه، ۸ فقره چک صیادی.
برای طرح ۳۶ ماهه چند چک لازم است؟ با سررسید سهماهه، ۱۲ فقره چک صیادی.
آیا خرید اقساطی خودرو بدون ضامن ممکن است؟ برای تسهیلات تا ۷۰۰ میلیون تومان، امکان بررسی بدون ضامن وجود دارد؛ اما نتیجه به اعتبارسنجی و توان بازپرداخت بستگی دارد.
حداکثر سن متقاضی چقدر است؟ ۶۰ سال در زمان تشکیل پرونده.
آیا خودرو در رهن قرار میگیرد؟ بله. بسته به تصمیم شرکت، خودرو در رهن قرار میگیرد یا وکالت فروش به نفع شرکت لیزینگ تنظیم میشود.
هزینههای جانبی مثل کارشناسی و دفترخانه با کیست؟ تمام هزینههای کارشناسی، استعلام، بیمه، دفترخانه، وکالت و ترهین بر عهده متقاضی است.
آیا ثبت درخواست به معنای تأیید قطعی است؟ خیر. تأیید نهایی پس از تکمیل مدارک، اعتبارسنجی، کارشناسی خودرو و تصویب پرونده انجام میشود.
ثبت درخواست خرید اقساطی خودرو
برای شروع فرآیند لیزینگ خودرو، ابتدا خودرو موردنظر، مبلغ تقریبی پیشپرداخت و دوره بازپرداخت دلخواه خود را مشخص کنید. سپس فرم درخواست را تکمیل کرده و مدارک هویتی و شغلی را برای بررسی اولیه ارائه دهید.
کارشناسان خودرو لیزینگ پس از بررسی اطلاعات، شرایط قابل ارائه، مدارک تکمیلی، مبلغ تسهیلات و مراحل بعدی را به شما اعلام میکنند.
خودرو لیزینگ؛ مسیر سادهتر برای خرید اقساطی خودروهای داخلی و وارداتی با چک صیادی و بازپرداخت ۲۴ و ۳۶ ماهه.
توجه: شرایط اعلامشده، ضوابط عمومی بررسی پرونده هستند. مبلغ تسهیلات، میزان پیشپرداخت، تعداد چکها، نوع ضمانت و تأیید نهایی بر اساس شرایط هر متقاضی، ارزش خودرو و تصمیم واحد اعتبارات تعیین میشود.
